

 व्यापार
3 घंटे पहले
6

यूपीआई लेनदेन पर नया एमडीआर नियम
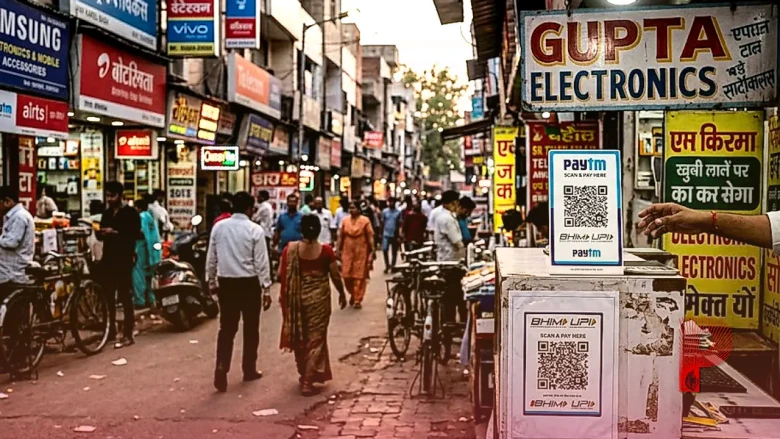
देशभर में डिजिटल पेमेंट के तौर पर इस्तेमाल किए जाने वाले यूपीआई को लेकर एक बड़ा बदलाव होने वाला है। नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया यानी एनपीसीआई ने स्पष्ट किया है कि 15 अक्टूबर से व्यापारियों को किए जाने वाले यूपीआई भुगतान पर मर्चेंट डिस्काउंट रेट यानी एमडीआर लागू किया जाएगा। नए निर्देशों के अनुसार, अगर आप यूपीआई के जरिए 2,000 रुपये से ज्यादा का भुगतान करते हैं, तो उस पर 0.4 फीसदी एमडीआर शुल्क देना होगा।
क्या टुकड़ों में भुगतान करना एक विकल्प है
आम ग्राहकों के मन में यह सवाल उठना लाजिमी है कि यदि किसी दुकानदार को 6,000 रुपये का भुगतान करना है, तो क्या इसे 2,000-2,000 रुपये की तीन किस्तों में चुकाया जा सकता है ताकि एमडीआर से बचा जा सके। नियमों के अनुसार, 2,000 रुपये से कम के लेनदेन पर एमडीआर शून्य है। तकनीकी रूप से देखें तो यदि आप 2,000 रुपये या उससे कम का भुगतान करते हैं, तो उस पर कोई अतिरिक्त शुल्क नहीं लगेगा। इस हिसाब से, तीन बार में 6,000 रुपये चुकाने पर आप एमडीआर के दायरे में नहीं आएंगे, जबकि एकमुश्त 6,000 रुपये का भुगतान करने पर आपको करीब 24 रुपये यानी 0.40 फीसदी का एमडीआर शुल्क देना होगा।
एनपीसीआई के नियम और एमडीआर की सीमाएं
एनपीसीआई ने एमडीआर को लेकर स्पष्ट निर्देश जारी किए हैं। इसमें साफ कहा गया है कि पर्सन टू पर्सन यानी एक व्यक्ति से दूसरे व्यक्ति को पैसे भेजने पर कोई एमडीआर नहीं लगेगा। इसके अलावा, 2,000 रुपये से कम के भुगतान भी इस शुल्क से पूरी तरह मुक्त रहेंगे। शुल्क के लिए एक अधिकतम सीमा भी तय की गई है, जिसके अनुसार 75,000 रुपये या उससे अधिक के भुगतान पर एमडीआर अधिकतम 300 रुपये ही वसूला जाएगा।
विशेषज्ञों की राय और भविष्य की निगरानी
पेमेंट सेक्टर के जानकारों का मानना है कि भले ही वर्तमान में छोटे-छोटे भुगतान करने पर कोई औपचारिक प्रतिबंध या कैप नहीं लगाया गया है, लेकिन ग्राहकों को इसे एक स्थायी समाधान के रूप में नहीं देखना चाहिए। विशेषज्ञों के अनुसार, बैंकों के पास मजबूत इंटरनल सिस्टम मौजूद होते हैं। यदि कोई यूजर लगातार एक ही दुकानदार को छोटे-छोटे हिस्सों में बड़ी रकम भेजता है, तो सिस्टम इसे संदिग्ध गतिविधि मान सकता है।
- लगातार छोटे ट्रांजेक्शन को फ्रॉड की श्रेणी में रखा जा सकता है।
- बैंक ऐसी संदिग्ध गतिविधियों पर अपनी नजर रख सकते हैं।
- अभी इस तरह के जुगाड़ को रोकने के लिए कोई स्पष्ट नियम नहीं हैं।
- भविष्य में ट्रांजेक्शन के पैटर्न को देखते हुए रेगुलेशन में बदलाव किए जा सकते हैं।
फिलहाल भले ही ग्राहक तकनीकी रूप से एमडीआर बचाने के लिए भुगतान को विभाजित करने का प्रयास कर सकते हैं, लेकिन इस तरह की कोशिशें भविष्य में परेशानी का सबब बन सकती हैं। बैंकों की निगरानी प्रणालियां किसी भी असामान्य ट्रांजेक्शन व्यवहार को चिन्हित कर सकती हैं, जिससे संबंधित खाते पर प्रतिबंध या पूछताछ की जा सकती है। इसलिए, नए नियमों का पालन करना और डिजिटल भुगतान की सुविधा का लाभ उठाना ही सबसे बेहतर और सुरक्षित तरीका माना जाता है।



Comments
0 comment