

 व्यापार
एक घंटा पहले
4

रेपो रेट में उछाल और ग्राहकों की उम्मीदें
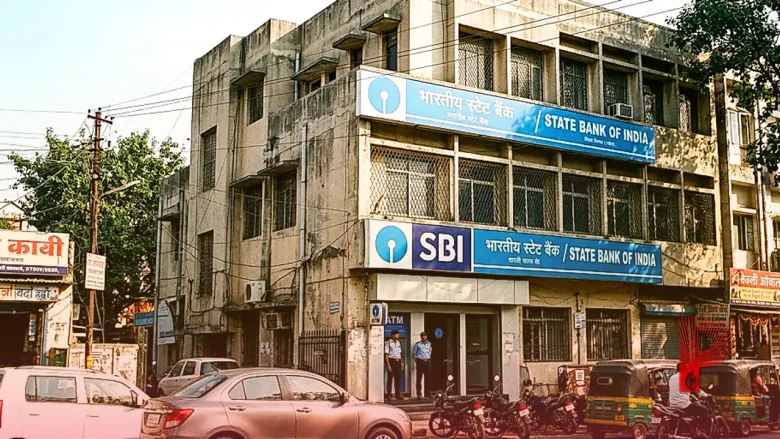
भारतीय रिजर्व बैंक द्वारा करीब साढ़े तीन साल के लंबे अंतराल के बाद रेपो रेट में बढ़ोतरी का ऐलान किया गया है। इस कदम के बाद देशभर के बैंकों ने अपने कर्ज की दरों में इजाफा करना शुरू कर दिया है। सार्वजनिक क्षेत्र के बैंक जैसे यूको बैंक ने भी रेपो रेट से जुड़ी अपनी ऋण ब्याज दरों को बढ़ा दिया है। ऐसे में जो ग्राहक बैंकों में फिक्स्ड डिपॉजिट यानी एफडी के जरिए निवेश करते हैं, उनके मन में यह सवाल उठना स्वाभाविक है कि क्या अब उन्हें भी अपने निवेश पर अधिक ब्याज मिलेगा। हालांकि, देश के सबसे बड़े सरकारी बैंक भारतीय स्टेट बैंक यानी एसबीआई ने इस पर स्थिति स्पष्ट कर दी है और ग्राहकों की उम्मीदों पर फिलहाल विराम लगा दिया है।
एसबीआई का आधिकारिक रुख
भारतीय स्टेट बैंक के चेयरमैन सीएस शेट्टी ने इस विषय पर जानकारी देते हुए कहा है कि बैंकिंग प्रणाली में अभी पर्याप्त नकदी मौजूद है। इसी वजह से बैंक फिलहाल एफडी पर दी जाने वाली ब्याज दरों को बढ़ाने के पक्ष में नहीं है। बैंक के चेयरमैन के अनुसार, अगले दो से तीन महीने तक जमा दरों में किसी भी तरह की बढ़ोतरी की संभावना नजर नहीं आ रही है। बैंक का मानना है कि मौजूदा परिस्थितियों में दरों में बदलाव की कोई तत्काल आवश्यकता नहीं है।
एनआईएम पर पड़ने वाला असर
आरबीआई द्वारा रेपो रेट में 0.25 फीसदी की बढ़ोतरी करते हुए इसे 5.50 फीसदी कर दिया गया है। साथ ही, केंद्रीय बैंक ने अपने मौद्रिक रुख में भी बदलाव करते हुए इसे सख्ती की ओर मोड़ दिया है। एसबीआई चेयरमैन सीएस शेट्टी का मानना है कि इस नीतिगत बदलाव से बैंकों के शुद्ध ब्याज मार्जिन यानी एनआईएम को आने वाली दो से तीन तिमाहियों तक फायदा मिल सकता है। उन्होंने संकेत दिया है कि इन तिमाहियों के गुजर जाने के बाद ही बैंक एफडी पर ब्याज दरें बढ़ाने के बारे में कोई ठोस विचार करेगा।
बैंक ने क्यों लिया यह फैसला
एसबीआई के शीर्ष नेतृत्व का यह मानना है कि बैंकिंग सिस्टम में अभी सरप्लस नकदी की भरमार है। जब तक यह नकदी पर्याप्त मात्रा में उपलब्ध है, तब तक जमा दरों को बढ़ाने का कोई तार्किक कारण नहीं बनता। हालांकि, चेयरमैन ने यह भी कहा है कि यदि कर्ज की मांग इसी तरह ऊंचे स्तरों पर बनी रहती है, तो कुछ समय बाद बैंकों को लोन देने के लिए धन जुटाने की जरूरत पड़ सकती है। ऐसी स्थिति में जमा दरों में बढ़ोतरी करना मजबूरी बन जाएगा। इसके अलावा, बढ़ती महंगाई के दौर में यह भी जरूरी है कि जमाकर्ताओं को एक सकारात्मक वास्तविक ब्याज दर हासिल हो। बाजार के जानकारों का अनुमान है कि आने वाले समय में दो या तीन चरणों में कुल 0.75 फीसदी तक रेपो रेट में और वृद्धि हो सकती है।
कर्ज और वृद्धि पर प्रभाव
बैंक के आंकड़ों के मुताबिक, मौजूदा बैंकिंग प्रणाली का लगभग 50 फीसदी कर्ज बाहरी मानकों से जुड़ा हुआ है, जिसमें रेपो रेट सबसे महत्वपूर्ण है। जब भी आरबीआई रेपो रेट में बदलाव करता है, तो इन ऋणों की ब्याज दरें भी उसी अनुपात में प्रभावित होती हैं। इसके बावजूद एसबीआई को अपनी विकास दर को लेकर पूरा भरोसा है। चेयरमैन सीएस शेट्टी ने कहा है कि बैंक अपने लोन पोर्टफोलियो में 14 से 15 फीसदी की ग्रोथ बरकरार रखने में पूरी तरह सक्षम है। उन्होंने आगे कहा कि बैंक में क्रेडिट ग्रोथ की दर मौजूदा कीमतों के आधार पर देश की जीडीपी वृद्धि दर से दो से तीन फीसदी अधिक होनी चाहिए। कुल मिलाकर, एसबीआई ने ग्राहकों को स्पष्ट संदेश दिया है कि अभी संयम रखने की आवश्यकता है और ब्याज दरों में बढ़ोतरी का फायदा मिलने में अभी कुछ समय लगेगा।



Comments
0 comment